Domain einschnürung.de kaufen?
Wir ziehen mit dem Projekt
einschnürung.de um.
Sind Sie am Kauf der Domain
einschnürung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einschnürung.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **

Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Frühe BindungFrühe Bindung , Entstehung und Entwicklung , Radläufe > Karosserie & Exterieur Styling , Auflage: 5. Auflage, Erscheinungsjahr: 20220905, Produktform: Kartoniert, Redaktion: Ahnert, Lieselotte, Edition: NED, Auflage: 22005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 420, Abbildungen: 42 Abbildungen 16 Tabellen, 16 Tabellen, 42 Abbildungen, Keyword: Bindung und Bonding; Bindungsbeziehung; Bindungsentwicklung; Bindungsforschung; Bindungsverhalten; Einfluss frühe Bindung auf das Sozialverhalten; Entwicklungspsychologie; Ethnologie; Frühe Eltern-Kind-Interaktion; Individualität der Entwicklung; interaktive Feinfühligkeit; Kind und Bindungsperson; Kindheit; Mutter-Kind-Beziehung; Neuropsychologie; Psychoanalyse; Sicherheit; Trieblust; Verhaltensforschung, Fachschema: Entwicklungspsychologie~Psychologie / Entwicklung~Psychologie / Allgemeines, Einführung, Lexikon~Kognitionspsychologie~Psychologie / Kognitionspsychologie~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie, Fachkategorie: Psychologie: Theorien und Denkschulen~Kognitive Psychologie~Pädagogische Psychologie, Warengruppe: HC/Theoretische Psychologie, Fachkategorie: Entwicklungspsychologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reinhardt Ernst, Verlag: Reinhardt Ernst, Verlag: Reinhardt, Ernst, GmbH & Co. KG, Länge: 228, Breite: 152, Höhe: 27, Gewicht: 667, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2579882, Vorgänger EAN: 9783497028573 9783497024735 9783497020478 9783497017232, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 119140749,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bindung und GeschwisterBindung und Geschwister , Vorbilder, Rivalen, Verbündete , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20200912, Produktform: Leinen, Redaktion: Brisch, Karl Heinz, Seitenzahl/Blattzahl: 344, Keyword: Adoptiveltern; Adoptivgeschwister; Beratung; Bindung; Bindungsstörungen; Coaching; Geschwisterbeziehung; Geschwisterbindung; Geschwisterhass; Geschwisterkonflikte; Geschwisterliebe; Geschwisterrivalität; Halbgeschwister; Jugendhilfe; Patchworkfamilie; Pflegeeltern; Pflegegeschwister; Psyche; Psychiatrie; Psychologie; Psychotherapeut; Stiefgeschwister; Zwillinge; soziale Arbeit, Fachschema: Familie / Psychologie~Psychologie / Familie, Ehe, Liebe, Partnerschaft, Freundschaft~Kinderpsychotherapie~Psychotherapie / Kinderpsychotherapie / Jugendpsychotherapie, Fachkategorie: Familienpsychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie: Kinder und Jugendliche, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett-Cotta Verlag, Verlag: Klett-Cotta Verlag, Verlag: Cotta'sche, J. G., Buchhandlung Nachfolger GmbH, Länge: 228, Breite: 161, Höhe: 31, Gewicht: 628, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 234552640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
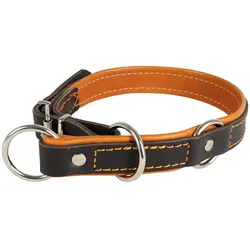
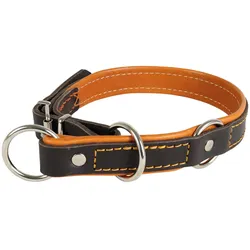
Würger Komfort mit Begrenzung 40Würger Komfort mit Begrenzung: handgenähte Halsung aus Sattelleder Der AKAH Würger Komfort mit Begrenzung ist ein Begrenzungswürger für den Hund aus stark gefettetem Sattelleder mit einem Futter aus weichem Fahlleder. Die Halsung ist handgenäht, und ein vernickelter Adressanhänger gehört zum Lieferumfang. Die Halsung gibt es in mehreren Halsweiten. Wichtig ist das richtige Anlegen: Der bewegliche Ring sitzt mittig zwischen Stopper und Schnallenring, und die Halsung wird über den Verschluss angelegt, nicht über den Kopf gezogen. Material Sattelleder Futter Fahlleder Naht Handgenäht Anhänger Vernickelt Woraus besteht die Halsung? Die Halsung besteht aus stark gefettetem Sattelleder und ist innen mit weichem Fahlleder gefüttert. Die Naht ist von Hand gesetzt. Laut Hersteller ist sie damit deutlich belastbarer als eine Maschinennaht. Wie legst du den Würger richtig an? Lege die Halsung immer über den Verschluss an. Zieh sie nicht einfach über den Kopf des Hundes. Der bewegliche Ring muss mittig zwischen Stopper und Schnallenring sitzen. Wofür ist der Adressanhänger da? Der mitgelieferte vernickelte Adressanhänger wird aufgeschraubt. Im Inneren liegt ein Adresszettel, auf den du Name, Adresse und Telefonnummer schreibst. Einsatzbereiche Halsung für den Hund im Alltag und im Revier Kennzeichnung des Hundes mit Adresszettel im Anhänger Lederhalsung mit Futter für den täglichen Einsatz Lieferumfang Würger Komfort mit Begrenzung (Halsung) Vernickelter, aufschraubbarer Adressanhänger mit Adresszettel Häufige Fragen zum Würger Komfort mit Begrenzung Wie lege ich den Begrenzungswürger richtig an? Der Würger wird über den Verschluss angelegt und nicht über den Kopf des Hundes gezogen. Der bewegliche Ring sitzt dabei mittig zwischen Stopper und Schnallenring. Gibt es die Halsung in verschiedenen Größen? Ja, die Halsung ist in unterschiedlichen Halsweiten erhältlich. Die passende Weite wählst du über die Variante des Artikels. Was kann ich in den Adressanhänger schreiben? Im aufschraubbaren Anhänger liegt ein Adresszettel. Darauf vermerkst du Namen, Adresse und Telefonnummer des Hundehalters.55,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Frühe BindungFrühe Bindung , Entstehung und Entwicklung , Radläufe > Karosserie & Exterieur Styling , Auflage: 5. Auflage, Erscheinungsjahr: 20220905, Produktform: Kartoniert, Redaktion: Ahnert, Lieselotte, Edition: NED, Auflage: 22005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 420, Abbildungen: 42 Abbildungen 16 Tabellen, 16 Tabellen, 42 Abbildungen, Keyword: Bindung und Bonding; Bindungsbeziehung; Bindungsentwicklung; Bindungsforschung; Bindungsverhalten; Einfluss frühe Bindung auf das Sozialverhalten; Entwicklungspsychologie; Ethnologie; Frühe Eltern-Kind-Interaktion; Individualität der Entwicklung; interaktive Feinfühligkeit; Kind und Bindungsperson; Kindheit; Mutter-Kind-Beziehung; Neuropsychologie; Psychoanalyse; Sicherheit; Trieblust; Verhaltensforschung, Fachschema: Entwicklungspsychologie~Psychologie / Entwicklung~Psychologie / Allgemeines, Einführung, Lexikon~Kognitionspsychologie~Psychologie / Kognitionspsychologie~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie, Fachkategorie: Psychologie: Theorien und Denkschulen~Kognitive Psychologie~Pädagogische Psychologie, Warengruppe: HC/Theoretische Psychologie, Fachkategorie: Entwicklungspsychologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reinhardt Ernst, Verlag: Reinhardt Ernst, Verlag: Reinhardt, Ernst, GmbH & Co. KG, Länge: 228, Breite: 152, Höhe: 27, Gewicht: 667, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2579882, Vorgänger EAN: 9783497028573 9783497024735 9783497020478 9783497017232, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 119140749,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bindung und GeschwisterBindung und Geschwister , Vorbilder, Rivalen, Verbündete , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20200912, Produktform: Leinen, Redaktion: Brisch, Karl Heinz, Seitenzahl/Blattzahl: 344, Keyword: Adoptiveltern; Adoptivgeschwister; Beratung; Bindung; Bindungsstörungen; Coaching; Geschwisterbeziehung; Geschwisterbindung; Geschwisterhass; Geschwisterkonflikte; Geschwisterliebe; Geschwisterrivalität; Halbgeschwister; Jugendhilfe; Patchworkfamilie; Pflegeeltern; Pflegegeschwister; Psyche; Psychiatrie; Psychologie; Psychotherapeut; Stiefgeschwister; Zwillinge; soziale Arbeit, Fachschema: Familie / Psychologie~Psychologie / Familie, Ehe, Liebe, Partnerschaft, Freundschaft~Kinderpsychotherapie~Psychotherapie / Kinderpsychotherapie / Jugendpsychotherapie, Fachkategorie: Familienpsychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie: Kinder und Jugendliche, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett-Cotta Verlag, Verlag: Klett-Cotta Verlag, Verlag: Cotta'sche, J. G., Buchhandlung Nachfolger GmbH, Länge: 228, Breite: 161, Höhe: 31, Gewicht: 628, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 234552640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Würger Komfort mit Begrenzung 45Würger Komfort mit Begrenzung: handgenähte Halsung aus Sattelleder Der AKAH Würger Komfort mit Begrenzung ist ein Begrenzungswürger für den Hund aus stark gefettetem Sattelleder mit einem Futter aus weichem Fahlleder. Die Halsung ist handgenäht, und ein vernickelter Adressanhänger gehört zum Lieferumfang. Die Halsung gibt es in mehreren Halsweiten. Wichtig ist das richtige Anlegen: Der bewegliche Ring sitzt mittig zwischen Stopper und Schnallenring, und die Halsung wird über den Verschluss angelegt, nicht über den Kopf gezogen. Material Sattelleder Futter Fahlleder Naht Handgenäht Anhänger Vernickelt Woraus besteht die Halsung? Die Halsung besteht aus stark gefettetem Sattelleder und ist innen mit weichem Fahlleder gefüttert. Die Naht ist von Hand gesetzt. Laut Hersteller ist sie damit deutlich belastbarer als eine Maschinennaht. Wie legst du den Würger richtig an? Lege die Halsung immer über den Verschluss an. Zieh sie nicht einfach über den Kopf des Hundes. Der bewegliche Ring muss mittig zwischen Stopper und Schnallenring sitzen. Wofür ist der Adressanhänger da? Der mitgelieferte vernickelte Adressanhänger wird aufgeschraubt. Im Inneren liegt ein Adresszettel, auf den du Name, Adresse und Telefonnummer schreibst. Einsatzbereiche Halsung für den Hund im Alltag und im Revier Kennzeichnung des Hundes mit Adresszettel im Anhänger Lederhalsung mit Futter für den täglichen Einsatz Lieferumfang Würger Komfort mit Begrenzung (Halsung) Vernickelter, aufschraubbarer Adressanhänger mit Adresszettel Häufige Fragen zum Würger Komfort mit Begrenzung Wie lege ich den Begrenzungswürger richtig an? Der Würger wird über den Verschluss angelegt und nicht über den Kopf des Hundes gezogen. Der bewegliche Ring sitzt dabei mittig zwischen Stopper und Schnallenring. Gibt es die Halsung in verschiedenen Größen? Ja, die Halsung ist in unterschiedlichen Halsweiten erhältlich. Die passende Weite wählst du über die Variante des Artikels. Was kann ich in den Adressanhänger schreiben? Im aufschraubbaren Anhänger liegt ein Adresszettel. Darauf vermerkst du Namen, Adresse und Telefonnummer des Hundehalters.55,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Würger Komfort mit Begrenzung 50Würger Komfort mit Begrenzung: handgenähte Halsung aus Sattelleder Der AKAH Würger Komfort mit Begrenzung ist ein Begrenzungswürger für den Hund aus stark gefettetem Sattelleder mit einem Futter aus weichem Fahlleder. Die Halsung ist handgenäht, und ein vernickelter Adressanhänger gehört zum Lieferumfang. Die Halsung gibt es in mehreren Halsweiten. Wichtig ist das richtige Anlegen: Der bewegliche Ring sitzt mittig zwischen Stopper und Schnallenring, und die Halsung wird über den Verschluss angelegt, nicht über den Kopf gezogen. Material Sattelleder Futter Fahlleder Naht Handgenäht Anhänger Vernickelt Woraus besteht die Halsung? Die Halsung besteht aus stark gefettetem Sattelleder und ist innen mit weichem Fahlleder gefüttert. Die Naht ist von Hand gesetzt. Laut Hersteller ist sie damit deutlich belastbarer als eine Maschinennaht. Wie legst du den Würger richtig an? Lege die Halsung immer über den Verschluss an. Zieh sie nicht einfach über den Kopf des Hundes. Der bewegliche Ring muss mittig zwischen Stopper und Schnallenring sitzen. Wofür ist der Adressanhänger da? Der mitgelieferte vernickelte Adressanhänger wird aufgeschraubt. Im Inneren liegt ein Adresszettel, auf den du Name, Adresse und Telefonnummer schreibst. Einsatzbereiche Halsung für den Hund im Alltag und im Revier Kennzeichnung des Hundes mit Adresszettel im Anhänger Lederhalsung mit Futter für den täglichen Einsatz Lieferumfang Würger Komfort mit Begrenzung (Halsung) Vernickelter, aufschraubbarer Adressanhänger mit Adresszettel Häufige Fragen zum Würger Komfort mit Begrenzung Wie lege ich den Begrenzungswürger richtig an? Der Würger wird über den Verschluss angelegt und nicht über den Kopf des Hundes gezogen. Der bewegliche Ring sitzt dabei mittig zwischen Stopper und Schnallenring. Gibt es die Halsung in verschiedenen Größen? Ja, die Halsung ist in unterschiedlichen Halsweiten erhältlich. Die passende Weite wählst du über die Variante des Artikels. Was kann ich in den Adressanhänger schreiben? Im aufschraubbaren Anhänger liegt ein Adresszettel. Darauf vermerkst du Namen, Adresse und Telefonnummer des Hundehalters.57,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.